Domain pkv-vergleich-24.de kaufen?
Wir ziehen mit dem Projekt
pkv-vergleich-24.de um.
Sind Sie am Kauf der Domain
pkv-vergleich-24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pkv-vergleich-24.de kaufen?
Wie beeinflusst die Betriebsrente die finanzielle Absicherung im Ruhestand? Welche Vorteile bietet sie im Vergleich zur gesetzlichen Rente?
Die Betriebsrente erhöht die finanzielle Absicherung im Ruhestand, da sie zusätzlich zur gesetzlichen Rente gezahlt wird. Sie bietet Vorteile wie höhere Rentenzahlungen, individuelle Gestaltungsmöglichkeiten und eine potenzielle Steuerersparnis im Vergleich zur gesetzlichen Rente. Zudem kann die Betriebsrente auch bei Insolvenz des Arbeitgebers geschützt sein. **
Welche Vorsorgeprodukte bieten langfristige finanzielle Absicherung für den Ruhestand?
Private Rentenversicherungen, betriebliche Altersvorsorge und Riester-Rente sind Vorsorgeprodukte, die eine langfristige finanzielle Absicherung im Ruhestand bieten. Durch regelmäßige Einzahlungen während des Berufslebens kann eine zusätzliche Rente aufgebaut werden, um den Lebensstandard im Alter zu sichern. Es ist wichtig frühzeitig mit der Vorsorge zu beginnen, um von Zinseszins-Effekten zu profitieren. **


Ähnliche Suchbegriffe für Ruhestand
Top-Angebote
Produkte zum Begriff Ruhestand:
-
Duales System der Krankenversicherung vs. Bürgerversicherung. Vorstellung und Vergleich an ausgewählten Leistungen, Taschenbuch von Palina Benter,Duales System Der Krankenversicherung Vs. Bürgerversicherung. Vorstellung Und Vergleich An Ausgewählten Leistungen, Taschenbuch Von Palina Benter, Grin, 978-3-668-93602-7, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kein RuhestandKein Ruhestand , Frauen sind im Alter oft von Armut bedroht, besonders in Städten mit hohen Mieten. Wie kommen sie mit wenig Geld zurecht? Welche Strategien entwickeln sie, um dennoch am sozialen und kulturellen Leben teilzuhaben? Davon erzählen Frauen aus unterschiedlichen sozialen Milieus, und die Analyse dieser Berichte macht deutlich, wie dringend notwendig eine politische und gesellschaftliche Veränderung unserer eingespielten Sozialsysteme ist. Die 85-jährige Hausmeisterin Maiana D. lebt von 222 Euro Rente, zuzüglich Grundsicherung. 600 Euro Rente hat die ehemalige Lagerarbeiterin Jovana F., die sie mit Zeitungsverkauf aufbessert. Auch Walburga K., Verlagsangestellte, muss zu ihrer Rente von 1170 Euro noch dazu verdienen. Fünzig Frauen zwischen 63 und 85 Jahren aus unterschiedlichen sozialen Milieus wurden für das DFG-Forschungsprojekt unter der Leitung von Prof. Irene Götz interviewt. Aus dieser exemplarischen Bestandsaufnahme wird deutlich, welche Ursachen zur Altersarmut besonders von Frauen führen und wie Frauen damit umgehen, lebenspraktisch und emotional. Auch wenn Frauen ihren Ruhestand wohl verdient haben, reichen die bescheidenen Renten kaum zum Nötigsten. Zum Glück haben sie, als Kriegs- und Nachkriegskinder, noch gelernt, zu sparen und mit dem Mangel zu wirtschaften. Armut im Alter muss auch nicht den Verlust von Lebensqualität bedeuten: Frauen sind erfinderisch, sozial kompetent und oft auch gut vernetzt und, Autonomie steht für sie bis zum Schluss ganz oben. Ein Buch, das die politischen, gesellschaftlichen und persönlichen Verhältnisse in den Blick nimmt, das erzählt und analysiert und in einem Anhang notwendige Informationen bietet, wo Frauen Unterstützung kriegen, die sie so dringend benötigen. , Sonstige > Motorkühlung , Erscheinungsjahr: 20190306, Produktform: Kartoniert, Redaktion: Götz, Irene, Seitenzahl/Blattzahl: 317, Keyword: Alter; Altersarmut; Analyse; Armut; Frauen; Geld; Gesellschaft; Interviews; Irene Götz; Mangel; Politik; Rente; Ruhestand; Sparen; Unterstützung, Fachschema: Arbeitslosigkeit~Armut~Ethik / Sozialethik~Sozialethik~Alter / Lebensführung~Prekariat, Fachkategorie: Ethische Themen und Debatten, Interesse Alter: für Frauen und/oder Mädchen~Relating to late adulthood / old age, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., Fachkategorie: Armut und Arbeitslosigkeit, Thema: Auseinandersetzen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kunstmann Antje GmbH, Verlag: Kunstmann Antje GmbH, Verlag: Kunstmann, A, Länge: 211, Breite: 134, Höhe: 32, Gewicht: 444, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783956143106, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 186280320,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
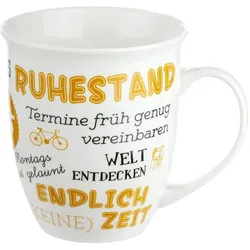
Tasse RuhestandDiese Tasse ist eine lustige Geschenkidee für den Ruhestand, die durch die lustigen Sprüche bestimmt für ein Lächeln im Gesicht sorgt. Höhe: 11cmBreite: 14cmFüllmenge: 400mlMaterial: Porzellan ""Ruhestand - Zeit für die schönen Dinge - voll im Stress - lange schlafen - endlich nörgeln - Termine früh genug vereinbaren - innere Werte zählen: Zuckerwerte, Blutwerte, Leberwerte - ...""12,95 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Alterserwerbstätigkeit und Ruhestand im Vergleich zwischen Deutschland und Polen, Taschenbuch von Bartosch Mielcarek, GRIN, 978-3-640-13878-4Alterserwerbstätigkeit Und Ruhestand Im Vergleich Zwischen Deutschland Und Polen, Taschenbuch Von Bartosch Mielcarek, Grin, 978-3-640-13878-4, Seitenanzahl: 2015,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie wirkt sich die betriebliche Altersversorgung auf die finanzielle Absicherung im Ruhestand aus? Welche Vorteile bietet sie im Vergleich zur privaten Altersvorsorge?
Die betriebliche Altersversorgung trägt dazu bei, die finanzielle Absicherung im Ruhestand zu verbessern, da Arbeitnehmer während ihrer Berufstätigkeit zusätzliches Kapital für die Altersvorsorge aufbauen können. Im Vergleich zur privaten Altersvorsorge bietet die betriebliche Altersversorgung oft steuerliche Vorteile und eine höhere Sicherheit, da sie in der Regel vom Arbeitgeber mitfinanziert wird und somit zusätzliche Leistungen gewährt werden. Zudem kann die betriebliche Altersversorgung auch bei einem Arbeitgeberwechsel oder im Falle einer Insolvenz des Unternehmens bestehen bleiben. **
-
Wie wirkt sich die Betriebsrente auf die finanzielle Absicherung im Ruhestand aus und welche Vorteile bietet sie im Vergleich zur gesetzlichen Rente?
Die Betriebsrente verbessert die finanzielle Absicherung im Ruhestand, da sie zusätzlich zur gesetzlichen Rente gezahlt wird. Sie bietet den Vorteil, dass die Beiträge steuer- und sozialabgabenfrei sind und somit netto mehr Geld zur Verfügung steht. Zudem kann die Betriebsrente individuell gestaltet und an die Bedürfnisse des Arbeitnehmers angepasst werden. **
-
Wie wirkt sich das Altersgeld auf die finanzielle Absicherung im Ruhestand aus?
Das Altersgeld erhöht die finanzielle Absicherung im Ruhestand, da es eine zusätzliche Einkommensquelle darstellt. Es ermöglicht es den Rentnern, ihren Lebensstandard zu halten oder sogar zu verbessern. Es kann dazu beitragen, finanzielle Engpässe im Alter zu vermeiden. **
-
Wie kann die betriebliche Altersvorsorge dazu beitragen, die finanzielle Absicherung im Ruhestand zu gewährleisten? Welche Vorteile bietet sie im Vergleich zu anderen Formen der Altersvorsorge?
Die betriebliche Altersvorsorge ermöglicht es Arbeitnehmern, zusätzlich zur gesetzlichen Rente für das Alter vorzusorgen. Durch regelmäßige Einzahlungen in einen betrieblichen Vorsorgevertrag können Arbeitnehmer von steuerlichen Vorteilen und möglichen Arbeitgeberzuschüssen profitieren. Im Vergleich zu anderen Formen der Altersvorsorge bietet die betriebliche Altersvorsorge somit eine attraktive Möglichkeit, die finanzielle Absicherung im Ruhestand zu gewährleisten. **

Wie sollte ein effektives Alterssicherungskonzept aussehen, um die finanzielle Absicherung im Ruhestand zu gewährleisten?
Ein effektives Alterssicherungskonzept sollte auf einer Kombination aus staatlicher Rente, betrieblicher Altersvorsorge und privater Vorsorge basieren. Es sollte flexibel genug sein, um individuelle Bedürfnisse und Lebensumstände zu berücksichtigen. Zudem sollte es regelmäßig überprüft und angepasst werden, um eine ausreichende finanzielle Absicherung im Ruhestand zu gewährleisten. **
Wann darf die PKV den Beitrag erhöhen?
Die private Krankenversicherung (PKV) darf den Beitrag grundsätzlich nur unter bestimmten Voraussetzungen erhöhen. Dazu zählen beispielsweise steigende Gesundheitskosten, höhere Leistungsansprüche der Versicherten oder gesetzliche Änderungen. Die Beitragserhöhung muss außerdem angemessen und transparent sein. Versicherte müssen rechtzeitig über die geplante Erhöhung informiert werden und haben in der Regel ein Sonderkündigungsrecht, um gegebenenfalls zu einem anderen Anbieter zu wechseln. Es ist wichtig, die Vertragsbedingungen der PKV genau zu prüfen, um zu verstehen, unter welchen Umständen eine Beitragserhöhung zulässig ist. **
Top-Angebote
Produkte zum Begriff Ruhestand:
-
Ein Vergleich zwischen der gesetzlichen Krankenversicherung (GKV) und der privaten Krankenversicherung (PKV), Taschenbuch von Linda Karakas, GRIN,Ein Vergleich Zwischen Der Gesetzlichen Krankenversicherung (gkv) Und Der Privaten Krankenversicherung (pkv), Taschenbuch Von Linda Karakas, Grin, 978-3-640-13479-3, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vorteile der gesetzlichen Krankenversicherung. Leistungen der privaten und der gesetzlichen Krankenversicherung im Vergleich, Taschenbuch von MuzafferVorteile Der Gesetzlichen Krankenversicherung. Leistungen Der Privaten Und Der Gesetzlichen Krankenversicherung Im Vergleich, Taschenbuch Von Muzaffer Arkaç, Grin, 978-3-346-03280-5, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Duales System der Krankenversicherung vs. Bürgerversicherung. Vorstellung und Vergleich an ausgewählten Leistungen, Taschenbuch von Palina Benter,Duales System Der Krankenversicherung Vs. Bürgerversicherung. Vorstellung Und Vergleich An Ausgewählten Leistungen, Taschenbuch Von Palina Benter, Grin, 978-3-668-93602-7, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kein RuhestandKein Ruhestand , Frauen sind im Alter oft von Armut bedroht, besonders in Städten mit hohen Mieten. Wie kommen sie mit wenig Geld zurecht? Welche Strategien entwickeln sie, um dennoch am sozialen und kulturellen Leben teilzuhaben? Davon erzählen Frauen aus unterschiedlichen sozialen Milieus, und die Analyse dieser Berichte macht deutlich, wie dringend notwendig eine politische und gesellschaftliche Veränderung unserer eingespielten Sozialsysteme ist. Die 85-jährige Hausmeisterin Maiana D. lebt von 222 Euro Rente, zuzüglich Grundsicherung. 600 Euro Rente hat die ehemalige Lagerarbeiterin Jovana F., die sie mit Zeitungsverkauf aufbessert. Auch Walburga K., Verlagsangestellte, muss zu ihrer Rente von 1170 Euro noch dazu verdienen. Fünzig Frauen zwischen 63 und 85 Jahren aus unterschiedlichen sozialen Milieus wurden für das DFG-Forschungsprojekt unter der Leitung von Prof. Irene Götz interviewt. Aus dieser exemplarischen Bestandsaufnahme wird deutlich, welche Ursachen zur Altersarmut besonders von Frauen führen und wie Frauen damit umgehen, lebenspraktisch und emotional. Auch wenn Frauen ihren Ruhestand wohl verdient haben, reichen die bescheidenen Renten kaum zum Nötigsten. Zum Glück haben sie, als Kriegs- und Nachkriegskinder, noch gelernt, zu sparen und mit dem Mangel zu wirtschaften. Armut im Alter muss auch nicht den Verlust von Lebensqualität bedeuten: Frauen sind erfinderisch, sozial kompetent und oft auch gut vernetzt und, Autonomie steht für sie bis zum Schluss ganz oben. Ein Buch, das die politischen, gesellschaftlichen und persönlichen Verhältnisse in den Blick nimmt, das erzählt und analysiert und in einem Anhang notwendige Informationen bietet, wo Frauen Unterstützung kriegen, die sie so dringend benötigen. , Sonstige > Motorkühlung , Erscheinungsjahr: 20190306, Produktform: Kartoniert, Redaktion: Götz, Irene, Seitenzahl/Blattzahl: 317, Keyword: Alter; Altersarmut; Analyse; Armut; Frauen; Geld; Gesellschaft; Interviews; Irene Götz; Mangel; Politik; Rente; Ruhestand; Sparen; Unterstützung, Fachschema: Arbeitslosigkeit~Armut~Ethik / Sozialethik~Sozialethik~Alter / Lebensführung~Prekariat, Fachkategorie: Ethische Themen und Debatten, Interesse Alter: für Frauen und/oder Mädchen~Relating to late adulthood / old age, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., Fachkategorie: Armut und Arbeitslosigkeit, Thema: Auseinandersetzen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kunstmann Antje GmbH, Verlag: Kunstmann Antje GmbH, Verlag: Kunstmann, A, Länge: 211, Breite: 134, Höhe: 32, Gewicht: 444, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783956143106, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 186280320,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst die Betriebsrente die finanzielle Absicherung im Ruhestand? Welche Vorteile bietet sie im Vergleich zur gesetzlichen Rente?
Die Betriebsrente erhöht die finanzielle Absicherung im Ruhestand, da sie zusätzlich zur gesetzlichen Rente gezahlt wird. Sie bietet Vorteile wie höhere Rentenzahlungen, individuelle Gestaltungsmöglichkeiten und eine potenzielle Steuerersparnis im Vergleich zur gesetzlichen Rente. Zudem kann die Betriebsrente auch bei Insolvenz des Arbeitgebers geschützt sein. **
-
Welche Vorsorgeprodukte bieten langfristige finanzielle Absicherung für den Ruhestand?
Private Rentenversicherungen, betriebliche Altersvorsorge und Riester-Rente sind Vorsorgeprodukte, die eine langfristige finanzielle Absicherung im Ruhestand bieten. Durch regelmäßige Einzahlungen während des Berufslebens kann eine zusätzliche Rente aufgebaut werden, um den Lebensstandard im Alter zu sichern. Es ist wichtig frühzeitig mit der Vorsorge zu beginnen, um von Zinseszins-Effekten zu profitieren. **
-
Wie wirkt sich die betriebliche Altersversorgung auf die finanzielle Absicherung im Ruhestand aus? Welche Vorteile bietet sie im Vergleich zur privaten Altersvorsorge?
Die betriebliche Altersversorgung trägt dazu bei, die finanzielle Absicherung im Ruhestand zu verbessern, da Arbeitnehmer während ihrer Berufstätigkeit zusätzliches Kapital für die Altersvorsorge aufbauen können. Im Vergleich zur privaten Altersvorsorge bietet die betriebliche Altersversorgung oft steuerliche Vorteile und eine höhere Sicherheit, da sie in der Regel vom Arbeitgeber mitfinanziert wird und somit zusätzliche Leistungen gewährt werden. Zudem kann die betriebliche Altersversorgung auch bei einem Arbeitgeberwechsel oder im Falle einer Insolvenz des Unternehmens bestehen bleiben. **
-
Wie wirkt sich die Betriebsrente auf die finanzielle Absicherung im Ruhestand aus und welche Vorteile bietet sie im Vergleich zur gesetzlichen Rente?
Die Betriebsrente verbessert die finanzielle Absicherung im Ruhestand, da sie zusätzlich zur gesetzlichen Rente gezahlt wird. Sie bietet den Vorteil, dass die Beiträge steuer- und sozialabgabenfrei sind und somit netto mehr Geld zur Verfügung steht. Zudem kann die Betriebsrente individuell gestaltet und an die Bedürfnisse des Arbeitnehmers angepasst werden. **
Ähnliche Suchbegriffe für Ruhestand
-
Tasse RuhestandDiese Tasse ist eine lustige Geschenkidee für den Ruhestand, die durch die lustigen Sprüche bestimmt für ein Lächeln im Gesicht sorgt. Höhe: 11cmBreite: 14cmFüllmenge: 400mlMaterial: Porzellan ""Ruhestand - Zeit für die schönen Dinge - voll im Stress - lange schlafen - endlich nörgeln - Termine früh genug vereinbaren - innere Werte zählen: Zuckerwerte, Blutwerte, Leberwerte - ...""12,95 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Alterserwerbstätigkeit und Ruhestand im Vergleich zwischen Deutschland und Polen, Taschenbuch von Bartosch Mielcarek, GRIN, 978-3-640-13878-4Alterserwerbstätigkeit Und Ruhestand Im Vergleich Zwischen Deutschland Und Polen, Taschenbuch Von Bartosch Mielcarek, Grin, 978-3-640-13878-4, Seitenanzahl: 2015,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Planer für den (Un-)Ruhestand 2027Korsch Familienkalender - Produktmerkmale Übersichtlicher Familienplaner Für Bis Zu 3 Personen; Sehr Stabile Rückwand ; 19 X 46 Cm Jeden Monat Ein Lustiger Cartoon Über Den Spalten. Ohne Störende Bilder In Den Spalten Deutsches Kalendarium Mit...11,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wirkt sich das Altersgeld auf die finanzielle Absicherung im Ruhestand aus?
Das Altersgeld erhöht die finanzielle Absicherung im Ruhestand, da es eine zusätzliche Einkommensquelle darstellt. Es ermöglicht es den Rentnern, ihren Lebensstandard zu halten oder sogar zu verbessern. Es kann dazu beitragen, finanzielle Engpässe im Alter zu vermeiden. **
-
Wie kann die betriebliche Altersvorsorge dazu beitragen, die finanzielle Absicherung im Ruhestand zu gewährleisten? Welche Vorteile bietet sie im Vergleich zu anderen Formen der Altersvorsorge?
Die betriebliche Altersvorsorge ermöglicht es Arbeitnehmern, zusätzlich zur gesetzlichen Rente für das Alter vorzusorgen. Durch regelmäßige Einzahlungen in einen betrieblichen Vorsorgevertrag können Arbeitnehmer von steuerlichen Vorteilen und möglichen Arbeitgeberzuschüssen profitieren. Im Vergleich zu anderen Formen der Altersvorsorge bietet die betriebliche Altersvorsorge somit eine attraktive Möglichkeit, die finanzielle Absicherung im Ruhestand zu gewährleisten. **
-
Wie sollte ein effektives Alterssicherungskonzept aussehen, um die finanzielle Absicherung im Ruhestand zu gewährleisten?
Ein effektives Alterssicherungskonzept sollte auf einer Kombination aus staatlicher Rente, betrieblicher Altersvorsorge und privater Vorsorge basieren. Es sollte flexibel genug sein, um individuelle Bedürfnisse und Lebensumstände zu berücksichtigen. Zudem sollte es regelmäßig überprüft und angepasst werden, um eine ausreichende finanzielle Absicherung im Ruhestand zu gewährleisten. **
-
Wann darf die PKV den Beitrag erhöhen?
Die private Krankenversicherung (PKV) darf den Beitrag grundsätzlich nur unter bestimmten Voraussetzungen erhöhen. Dazu zählen beispielsweise steigende Gesundheitskosten, höhere Leistungsansprüche der Versicherten oder gesetzliche Änderungen. Die Beitragserhöhung muss außerdem angemessen und transparent sein. Versicherte müssen rechtzeitig über die geplante Erhöhung informiert werden und haben in der Regel ein Sonderkündigungsrecht, um gegebenenfalls zu einem anderen Anbieter zu wechseln. Es ist wichtig, die Vertragsbedingungen der PKV genau zu prüfen, um zu verstehen, unter welchen Umständen eine Beitragserhöhung zulässig ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.